「ニュースでは株価が上がっていると言っているのに、生活が豊かになった実感がない」
そんなふうに感じている方も多いのではないでしょうか。
日経平均株価の上昇や企業の好業績が報道される一方で、スーパーに並ぶ食品の値段は上がり、電気代やガス代、家賃など、生活に必要な支出も増えています。給与が少し上がったとしても、それ以上に支出が増えていれば、生活に余裕が生まれないのは当然です。
さらに株式市場が好調といわれる中で、日本企業の倒産件数は増加しています。「景気が良いはずなのに、なぜ会社が倒産するのか?」「企業が儲かっているなら、私たちの給与も上がるのでは?」こうした疑問を持つのも無理はありません。
実は株価の上昇と、企業の経営状況、そして私たちの生活が豊かになることは必ずしも一致しないのです。
今回は株価が上がっても生活が楽にならない理由、企業倒産が増えている背景、そして会社員がこれからの時代に自分のお金をどう守り、育てていけばよいのかを考えていきます。
下記動画でも詳しく解説していますので参照下さい。
中小企業の現実から考える、会社員のお金の分け方と企業型DC活用術

目次
株価が上がっても、生活が豊かになるとは限らない
まず知っておきたいのは「株価」と「実際の経済・生活」は同じものではないということです。ニュースでよく耳にする「日経平均株価」は、日本の代表的な225銘柄を対象に算出される株価指数です。つまり日本に存在するすべての企業の経営状況を表しているわけではありません。
日本企業の大部分は中小企業です。中小企業庁の統計でも、企業数の約99.7%を中小企業が占めています。一方、日経平均株価は225銘柄の株価の動きによって算出されます。そのため、日経平均株価が大きく上昇したとしても、日本全国の中小企業が同じように成長しているとは限らないのです。
例えば海外事業で大きな利益を上げている企業がある一方、国内の飲食店や建設会社、運送会社などでは、原材料費や人件費の上昇に苦しんでいるケースがあります。同じ日本企業であっても、置かれている経営環境は大きく異なります。また株価は現在の業績だけでなく、将来の成長期待や金利、為替、海外投資家の動向など、さまざまな要因で変動します。
従って「株価が上がる=すべての企業が儲かる=全国の給与が上がる」という単純な関係にはなりません。
私たちの生活に直接影響するのは、株価そのものよりも、実際に受け取る給与、税金や社会保険料、食品や光熱費などの生活費です。株価のニュースは経済を知るうえで重要ですが、それだけで自分の生活が豊かになっているかどうかを判断することはできないのです。
株式市場が好調なのに、企業倒産が増えている理由
株式市場が好調といわれる一方で日本企業の倒産件数は増加しています。帝国データバンクの調査によると、2025年の企業倒産件数は1万261件となり、年間1万件を超えました。注目したいのは、倒産の背景です。単に仕事がなくなったというだけでなく、仕事があっても経営が成り立たなくなるケースがあります。その背景には、主に3つの要因があります。
① 物価高による利益の圧迫
原材料費やエネルギー価格が上昇すると、企業の利益は減少します。例えば100円で仕入れた材料を使い、150円の商品を販売していた場合、材料費が120円に上がれば、販売価格を据え置く限り、差額は50円から30円に減ってしまいます。値上げをすれば顧客が離れる可能性もあり、特に中小企業では価格転嫁が難しいケースがあります。つまり売上があっても、十分な利益を確保できないという問題が生じているのです。
② 人手不足と人件費の上昇
少子高齢化による人手不足も、企業経営を圧迫しています。建設業、物流業、飲食業、医療・介護などでは、仕事の依頼があっても人材を確保できず、受注を断らざるを得ないケースがあります。また人材を採用・定着させるための賃上げも必要です。しかし増加した人件費を販売価格に十分反映できなければ、利益は減少します。仕事はあるのに、人手不足や人件費の負担によって経営が難しくなる。 これも倒産が増える要因の一つです。
③ コロナ禍の融資返済負担
コロナ禍では多くの企業が資金繰りを維持するため、いわゆる「ゼロゼロ融資」などを利用しました。しかし、その後の返済が本格化する中、業績が十分に回復していない企業では資金繰りが厳しくなっています。さらに物価高や人件費の上昇が重なれば、返済負担は一層大きくなります。
このように、物価高・人手不足・融資返済という複数の問題が重なっていることが、現在の企業倒産の特徴といえます。
会社員にとって大切なのは「給与」と「資産」を分けて考えること
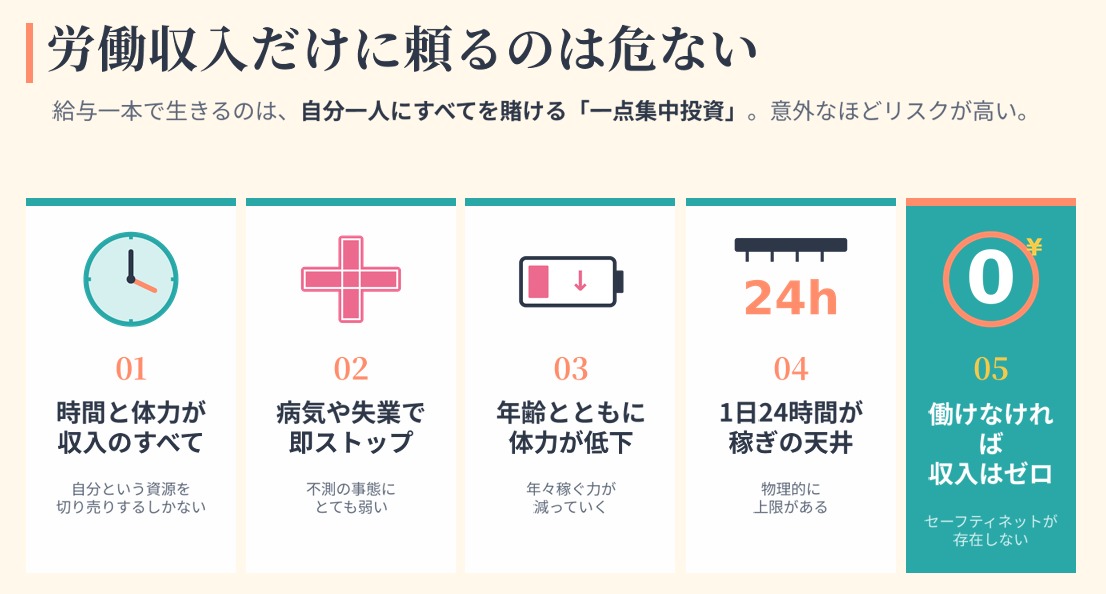
こうした経済環境の中で会社員はどのように自分のお金を守ればよいのでしょうか。ここで考えたいのが「収入を得ること」と「資産をつくること」は別だということです。私たちは働くことで給与を受け取り、生活を支えています。しかし、将来の生活設計を給与収入だけに依存させることには、一定のリスクがあります。病気や怪我、失業、年齢による働き方の変化などによって、収入が減少する可能性があるからです。もちろん、公的年金や医療保険、雇用保険などの社会保障制度があります。それでも、将来の生活をすべて給与だけで支えられるとは限りません。
だからこそ「自分が働いて得るお金」と「将来のために育てるお金」を分けて考えることが大切です。
物価が上がる時代は、預金だけでも安心とは限らない
もう一つ考えておきたいのがインフレによるお金の価値の変化です。例えば以前は100円で買えた商品が150円になった場合、手元の100円という金額は変わらなくても、購入できるものは少なくなります。つまり物価が上がると、お金の実質的な価値は下がるのです。
仮に年2%の物価上昇が30年間続くと現在の1,000万円の購買力は、現在の価値に換算して約552万円相当になります。
もちろん預金は生活費や急な出費に備えるために必要です。大切なのは預金か投資かという二者択一ではなく、お金を使う目的や時期に応じて分けることです。

お金を「3つの役割」に分けて考える
では具体的にどのようにお金を管理すればよいのでしょうか。一つの方法がお金を目的別に3つに分けることです。
① 生活資金:食費、住居費、光熱費等、毎日の生活に必要なお金です。すぐに使える状態で管理します。
② 生活防衛資金:病気や失業、突然の出費などに備えるお金です。必要なときに引き出せる預貯金などで確保します。
③ 資産形成資金:将来の生活や老後に向けて準備するお金です。長期的な運用を検討できる資金です。
このように生活に必要なお金と将来のためのお金を分けることで、資産形成に取り組みやすくなります。大切なのは最初から大きな金額を用意することではありません。家計に無理のない範囲で少しずつ準備していくことです。
「何となく残ったお金を貯める」から「目的を決めてお金を管理する」へ。この考え方の転換が、資産形成の第一歩になります。
自分が働くだけでなく、「お金にも働いてもらう」
資産形成というと株価を予想して売買することをイメージする方もいるでしょう。しかし長期的な資産形成は、短期間で利益を狙うこととは異なります。例えば企業の株式に投資することは、その企業の事業活動や成長に資金を投じることです。企業が成長すれば、株価の上昇や配当などを通じて、投資家にも利益が還元される可能性があります。自分自身がその企業で働いていなくても、投資を通じて企業の成長に参加できるのです。これが「お金にも働いてもらう」という考え方です。
もちろん投資には元本割れのリスクがあります。そのため特定の企業や商品に集中せず、投資先や購入時期を分散し、長期的に運用することが重要です。「長期・積立・分散」を基本に、無理のない資産形成を考えていきましょう。
将来の資産形成に企業型DCを活用する
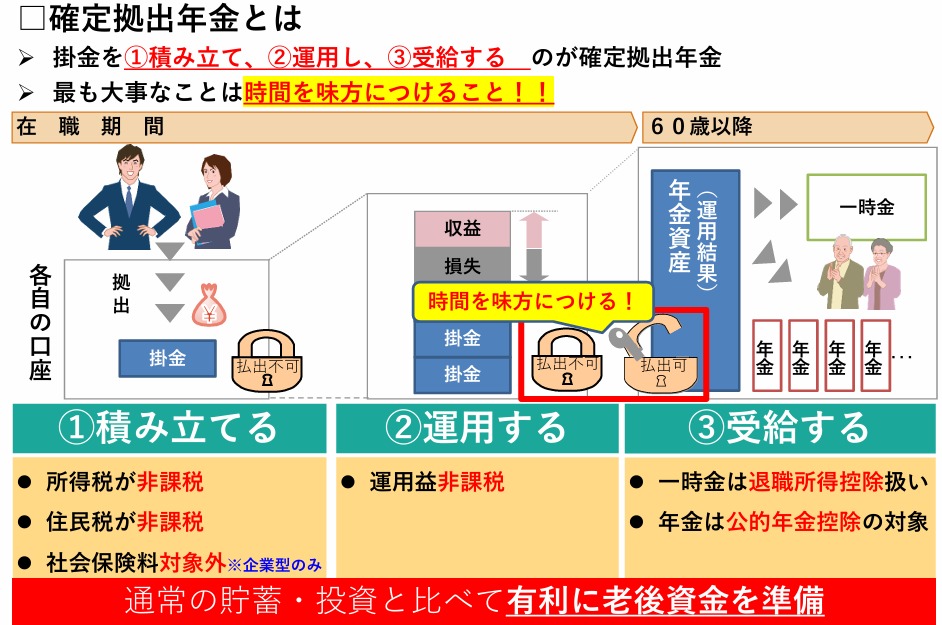
こうした長期的な資産形成の方法の一つが企業型確定拠出年金(企業型DC)です。企業型DCは毎月の掛金を積み立て、加入者自身が運用商品を選び、原則60歳以降に年金または一時金として受け取る制度です。主に3つの特徴があります。
① 毎月コツコツと積み立てられる
まとまった資金を一度に投資するのではなく、毎月一定額を積み立てながら、長期的な資産形成を進められます。
② 投資信託などを活用して分散運用できる
国内外の株式や債券など、複数の資産に投資する商品を選び、自分の運用期間やリスク許容度に合った運用ができます。
③ 税制上の優遇措置がある
掛金の拠出時、運用時、受取時に税制上の優遇措置が設けられています。ただし具体的な取扱いは制度設計や受取方法などによって異なります。
一方、企業型DCは原則60歳まで引き出せないため、日々の生活費や近い将来使う予定のお金には向いていません。先ほど紹介した3つのお金のうち、企業型DCは主に「将来のために育てるお金」に対応する制度です。
NISAなども含め、それぞれの特徴を理解し、目的に応じて活用することが大切です。
まとめ 株価や給与だけに頼らず、自分のお金を守り育てる
株価が上昇していても全ての企業が成長しているわけではなく私たちの生活が必ずしも豊かになるとは限りません。特に中小企業では物価高や人手不足、資金繰りなど、さまざまな経営課題が重なっています。こうした時代に大切なのは、次の3つの考え方です。
①働いて収入を得る
②生活を守るための現金を持つ
③将来のために資産形成を進める
給与は生活を支える大切な基盤です。しかし、将来の資産形成まで自分の労働だけに頼るのではなく、少しずつでも「お金にも働いてもらう」という選択肢を持つことが重要です。企業型DCやNISAなどの制度を活用しながら、今の生活を守り、将来に向けて資産を育てていく。
そのために、まずは自分のお金を目的別に整理することから始めてみてはいかがでしょうか。