私たちはこれまで「しっかり働いて、給与をもらい、余ったお金を貯金する」という考え方を当たり前のものとしてきました。しかし物価の上昇や少子高齢化が進むこれからの時代、本当にそれだけで十分なのでしょうか。その変化を象徴する制度の一つが2027年からのスタートが予定されている「こどもNISA」です。
こどもNISAは単に「子どものためにお金を貯める制度」というだけではありません。なぜ国は子どもの頃から投資できる仕組みを改めて整備しようとしているのでしょうか。そこから見えてくるのは「働いて得たお金を貯める」だけではなく、「お金にも働いてもらう」ことを、より早い段階から生活の中に取り入れていくという大きな流れです。
今回はこどもNISAをきっかけに、これからの資産形成について考えてみましょう。
下記、動画でも詳しく話していますので参照下さい。
【0歳〜老後まで完成】なぜ今「生き方」を変えるべきなのか?こどもNISAがもたらす新しいお金の常識

目次
「こどもNISA」とは?
現在のNISAは18歳以上の成人を対象とした制度です。一方、2027年から予定されているこどもNISAでは、0歳から17歳までの未成年者も非課税で積立投資ができる仕組みが検討されています。年間投資枠は60万円、非課税で保有できる限度額は600万円とされており、現在の成人向けNISAよりも小さな枠ではあるものの、子どもの将来に向けて長期的な資産形成を始める仕組みとして注目されています。教育費を準備したり、将来子どもが自立するときの資金を用意したりと様々な活用方法が考えられるでしょう。
ただし、ここで考えてみたいのは「こどもNISAを使った方が得なのか?」ということだけではありません。むしろ重要なのは「なぜ今、子どもの頃から投資する制度を国がつくろうとしているのか?」ということです。
以前の「ジュニアNISA」と何が違うのか。
実は、子ども向けのNISA制度は今回が初めてではありません。以前は「ジュニアNISA」という制度がありました。ところがジュニアNISAには原則として18歳まで資金を引き出せないなどの制約がありました。子どものために積み立てているにもかかわらず、小学校・中学校への進学や受験など、実際に教育資金が必要となるタイミングで自由に使いにくいという問題があったのです。
結果として、「ジュニアNISA」は2023年で終了しました。
一方、その後にスタートした新しいNISAは、多くの人に利用されています。つまり、以前と比べて「投資」「NISA」「資産形成」という言葉そのものが、私たちの生活の中にかなり浸透してきました。
こうした環境の変化も、子どもの頃から資産形成を始められる仕組みが改めて検討される背景の一つと考えられます。
なぜ「できるだけ早く」投資を始めるのか。
資産形成を考えるうえで非常に重要なのが「時間」です。
投資というと「どの商品を買えばいいのか」「どのくらいの利回りを目指せばいいのか」という点に目が向きがちです。
しかし長期的な資産形成では、どれだけ長い期間運用できるかも非常に重要です。例えば20歳から投資を始める場合と、0歳から積み立てを始める場合では、それだけで20年間の時間差があります。
もちろん投資には元本割れの可能性があり、長く続ければ必ず利益が出るわけではありません。
それでも長期・積立・分散という考え方を取り入れることで、短期的な値動きに左右されにくい資産形成を目指すことができます。
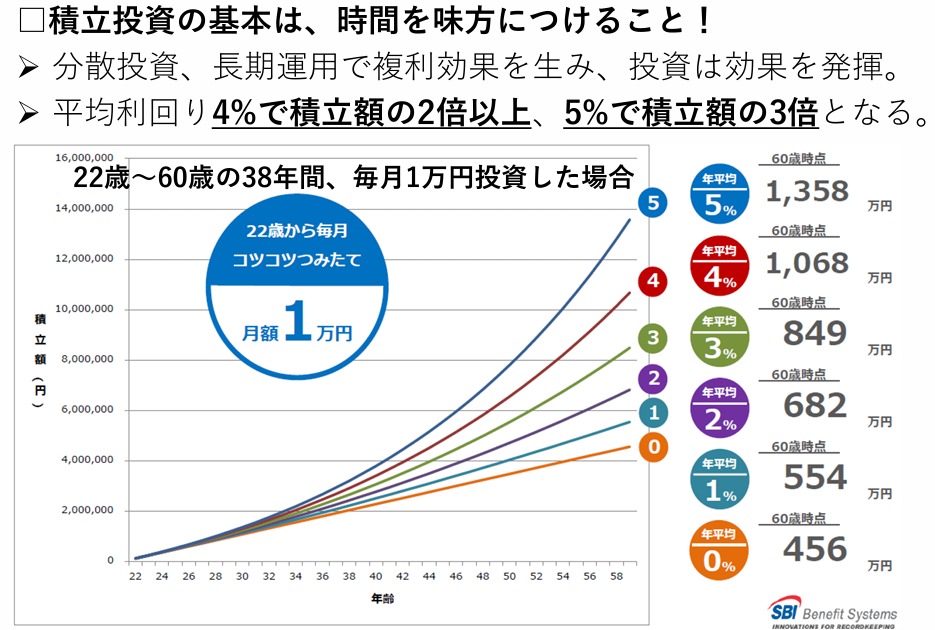
弊社の投資教育資料(下記)でも、積立投資では「時間を味方につける」ことをポイントとしており、分散投資と長期運用によって複利効果を活かしていく考え方をご紹介しています。
「複利」が長期投資の大きな味方になる
長期間に渡る資産形成を考えるとき、もう一つ理解しておきたいのが「複利」です。投資によって得た利益を使ってしまうのではなく、再び投資に回す。すると元本だけではなく、それまでに得た利益も次の利益を生み出していきます。
いわば「お金が新しいお金を生み、そのお金がさらに働いてくれている」状態です。そのため複利は運用期間が長くなるほど効果が大きくなっていきます。
大切なのは「短期間で大きく儲ける」ことではありません。少額であっても早い段階からスタートし、時間を味方につけながらコツコツ続ける。
「こどもNISA」の背景には、こうした長期資産形成の考え方があるのではないでしょうか。
「お金を残す」から「お金の育て方を教える」へ
「こどもNISA」には、もう一つ大きな意味があると考えています。それが「金融教育」です。
2022年度から高校の家庭科でも資産形成に関する内容が扱われるようになり、若い世代がお金や投資について学ぶ機会が広がっています。
そして、こどもNISAによって更に早い段階から親子で「お金を育てる」という経験をする家庭が増えていくかもしれません。
これまで親が子どもにしてあげることといえば、「将来のためにいくらお金を残してあげるか」という発想が中心だったかもしれません。
しかしこれからは、「渡したお金をどう管理し、どう増やしていくのかを教える」ことも大切になってくるのではないでしょうか。
たとえば親子で一緒に運用状況を確認し、「この会社はどんな会社なの?」「どうして今月は増えたの?」「逆に、どうして減ったの?」と話してみる。そうした経験を子どもの頃から積み重ねることも、将来のお金との付き合い方を学ぶ機会になります。
親が単に財産を残すだけでなく、「それをどう増やしていけばいいのかを教える」方向へ変わっていくのではないでしょうか。
「働いて稼ぐ」だけではないという発想
もう少し大きな視点で考えてみましょう。私たちの多くは自分の時間を使って働き、その対価として給与を受け取っています。これはもちろん生活の基本です。
しかし労働収入だけに頼る場合、収入を増やすためには基本的に「自分が働く」必要があります。一方、投資では、自分が働いて得たお金の一部を企業などに投資します。企業では多くの人が働き、商品やサービスを生み出し、利益を上げます。その成長や利益が、株価や配当などを通じて投資家に還元されることがあります。
つまり自分自身が働くだけではなく、「自分のお金にも働いてもらう」という考え方です。
物価が上がる時代には「貯める」だけでは十分とは限らない
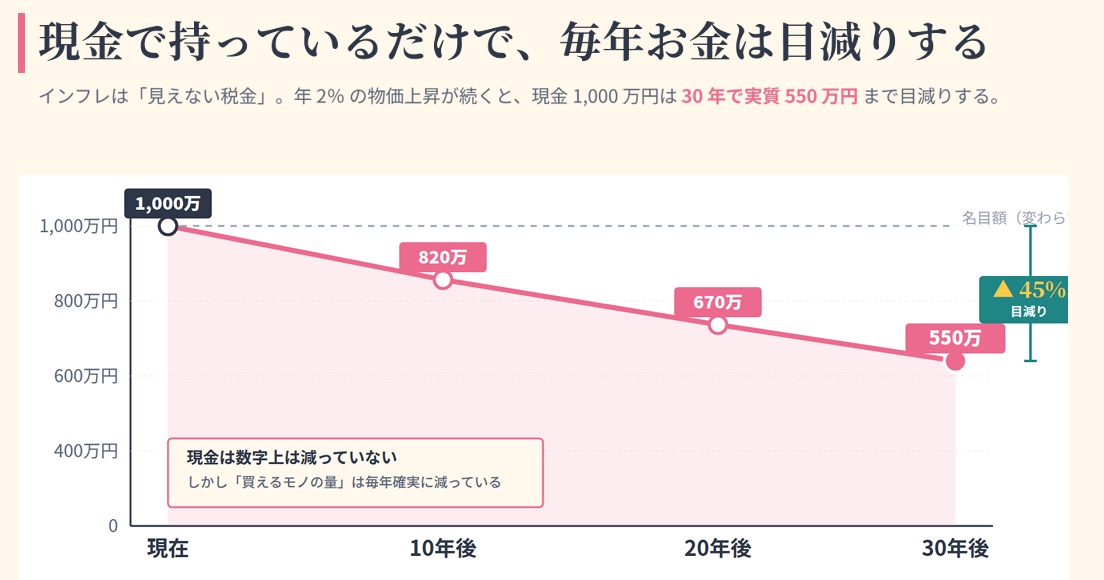
働いて得る収入以外にも資産形成方法を考えなければならないもう一つの理由がインフレです。物価が上がれば同じ100万円でも買えるものは少なくなります。つまり銀行口座に表示されている金額が減っていなくても、実質的なお金の価値は下がっている可能性があります。
仮に年2%の物価上昇が30年間続いた場合、現在の1,000万円の実質的な価値が約550万円相当になってしまいます。もちろん、だからといって全てのお金を投資に回す必要はありません。日々の生活費や近い将来使う予定のお金、万一のための資金などは現預金として確保しておくことが大切です。
重要なのは、「貯金か投資か」の二者択一ではなく、目的と期間に応じてお金の置き場所を考えることです。
0歳から老後まで「資産形成が途切れない時代」へ
今回のこどもNISAで特に注目したいのが「0歳から老後まで資産形成が途切れない」時代を迎えたという点です。
仮に予定されている制度が実現すると、
・0~17歳:こどもNISA
・18歳以降:NISA
・就職後:NISA+企業型DC・iDeCo
・60歳以降:DCなどで形成した資産を受け取る
というように人生の各ステージで資産形成制度を活用できるようになります。つまり「生まれた瞬間から老後まで、切れ目なく資産形成できる仕組み」が整いつつある点を大きなポイントで、これは日本にとっても非常に大きな変化です。
以前は「働いて給与を受け取り、貯金をして、定年後は年金で暮らす」という人生設計が一般的でした。
これからは、働く+貯める+運用するという3つを組み合わせながら、長い人生に備えていくことが、より一般的になっていくのかもしれません。
会社員には「企業型DC」という選択肢もある
社会人になってからの資産形成ではNISAだけでなく企業型確定拠出年金(企業型DC)も重要な選択肢です。
企業型DCは会社が制度を導入し、加入者ごとの専用口座に掛金を積み立て、加入者自身が運用商品を選んで資産を育てていく制度です。運用商品には元本確保型の商品や投資信託などがあり、自分の考え方やリスク許容度に合わせて選択します。また企業型DCでは運用益が非課税となるなど、税制上のメリットも用意されています。
つまり社会人になれば、
・「NISAで自由度の高い資産形成をする」
・「企業型DCで老後資金を準備する」
のように各制度の特徴を理解して組み合わせることができます。だからこそ若いうちから投資や資産形成について学んでおくことが、益々重要になっていくのです。
まとめ これからは「自分」と「お金」の両方に働いてもらう
「こどもNISA」について考えていくと単なる新しい税制優遇制度ではなく、これからの日本における資産形成の方向性が見えてきます。
これまでのように「一生懸命働く」→「給与をもらう」→「残ったお金を貯金する」が資産形成となる、という考え方に固執していては、将来生活すること自体が厳しくなる可能性があります。
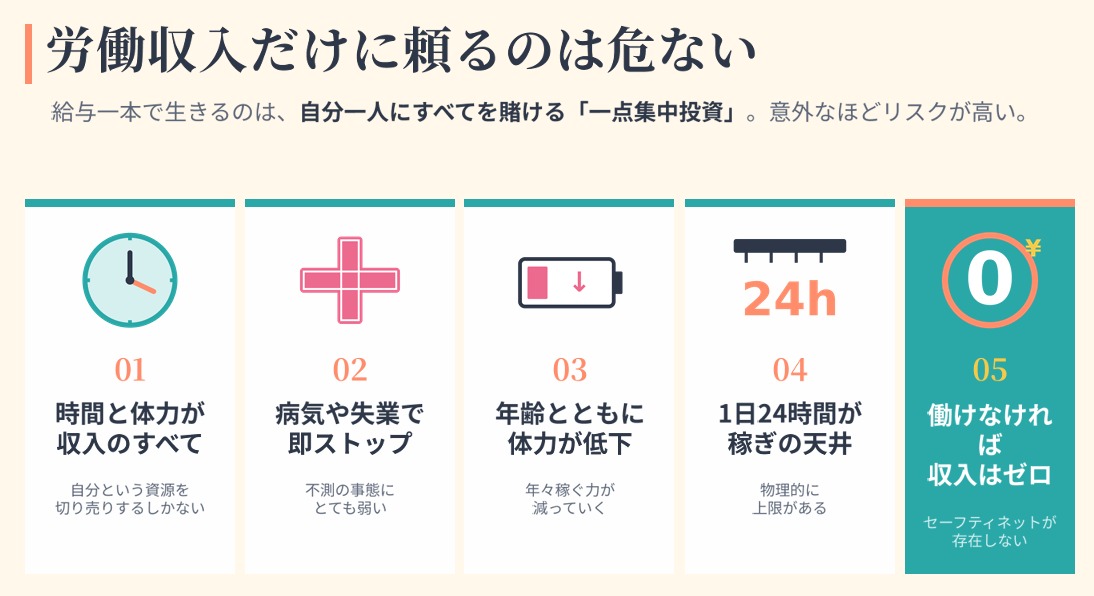
働いて得たお金の一部を運用し、お金にも働いてもらう、つまり資産形成=「一生懸命働いてお金を増やす」+「働いて得たお金に働いてもらってお金を増やす」という考え方を柔軟に持ち合わせて行く必要があります。
そしてその考え方を大人になってからではなく、子どもの頃から学んでいく。そんな時代へ変わろうとしているのではないでしょうか。
もちろん投資にはリスクがありますし、家庭の状況によっては「こどもNISA」よりも目の前の生活費や教育費を優先すべきケースもあります。
「制度があるから使わなければならない」ということではありません。大切なのは、制度の内容を知ったうえで、自分や家族に合った資産形成の方法を選択できることです。
企業型確定拠出年金も同じです。制度を導入するだけではなく、加入者が「なぜ資産形成が必要なのか」「長期・積立・分散とは何なのか」を理解することで、初めて制度を十分に活用できるようになります。
「こどもNISA」の登場をきっかけに、ご自身やご家族の「お金の働かせ方」について、一度考えてみてはいかがでしょうか。