2026年12月から企業型確定拠出年金(企業型DC)やiDeCoを利用している方にとって大きな制度改正が行われます。今回の改正で注目したいのが掛金の上限額の引き上げです。企業型DCの拠出限度額は、これまでの月額5万5,000円から月額6万2,000円へ引き上げられます。そして更に大きく変わるのがiDeCoです。
会社員など国民年金第2号被保険者については勤務先の企業年金の有無による拠出限度額の違いが整理され、企業年金と共通の拠出限度額である月額6万2,000円の枠を使う仕組みになります。
これまで勤務先に企業年金制度があるかないかによって老後の資産形成環境には大きな差がありました。
今回の改正はその差を小さくし、働き方や勤務先にかかわらず、自分自身で老後資金を準備しやすくする方向への大きな転換といえます。ただし「上限が増えた=6万2,000円を積み立てた方がよい」という単純な話ではありません。
今回は2026年12月の改正によって企業型DC・iDeCoがどのように変わるのか、そして私たちはこれからどのように制度を活用していけばよいのかを解説します。
下記、動画でも詳しく解説していますのでご参照下さい。
【0歳〜老後まで完成】なぜ今「生き方」を変えるべきなのか?こどもNISAがもたらす新しいお金の常識

目次
企業型DCの掛金上限は5.5万円から6.2万円へ
まず企業型DCから見てみましょう。
現在、企業型DCの拠出限度額は他の企業年金制度がない場合、原則として月額5万5,000円です。これが2026年12月1日から、月額5万5,000円 → 月額6万2,000円へ引き上げられます。月額では7,000円の増額です。
年間にすると下記の通り、積み立てられる金額が年間8万4,000円増えることになります。
【改正前】5万5,000円×12か月=66万円
【改正後】6万2,000円×12か月=74万4,000円
企業型DCは長期間積み立てながら運用する制度ですから月額7,000円の違いでも、10年、20年、30年と積み重なれば将来の資産形成に与える影響は大きくなります。ただし確定給付企業年金(DB)など他の企業年金制度を併用している場合は、単純に6万2,000円まで企業型DCに拠出できるわけではありません。他制度の掛金相当額を差し引いて限度額を計算するため、勤務先の制度によって実際の上限は異なります。
今回の大きなポイントは「iDeCo」
今回の制度改正でもう一つ大きなポイントとなるのが個人型確定拠出年金、いわゆるiDeCoです。これまで会社員のiDeCoの掛金上限は、勤務先に企業年金があるかどうかなどによって異なっていました。特に企業年金がない会社に勤務する会社員の場合、これまでiDeCoの掛金上限は月額2万3,000円でした。
今回の改正では第2号被保険者について企業型DC・iDeCoなどを合わせた共通の拠出限度額が月額6万2,000円に一本化されます。つまり企業年金のない会社に勤務する会社員の場合、iDeCoだけでも月額6万2,000円まで拠出できるようになります。これまでの2万3,000円と比較すると資産形成できる枠が大幅に広がります。
一方、勤務先に企業型DCやDBなどがある場合には、その企業年金の掛金額等を6万2,000円から差し引いた残額が、原則としてiDeCoで利用できる枠となります。
ここは非常に重要なポイントです。
「全ての会社員が企業型DC6万2,000円+iDeCo6万2,000円を使える」という意味ではありません。
企業型DCとiDeCoなどを合わせた「共通の枠」が6万2,000円になる、と理解しておきましょう。
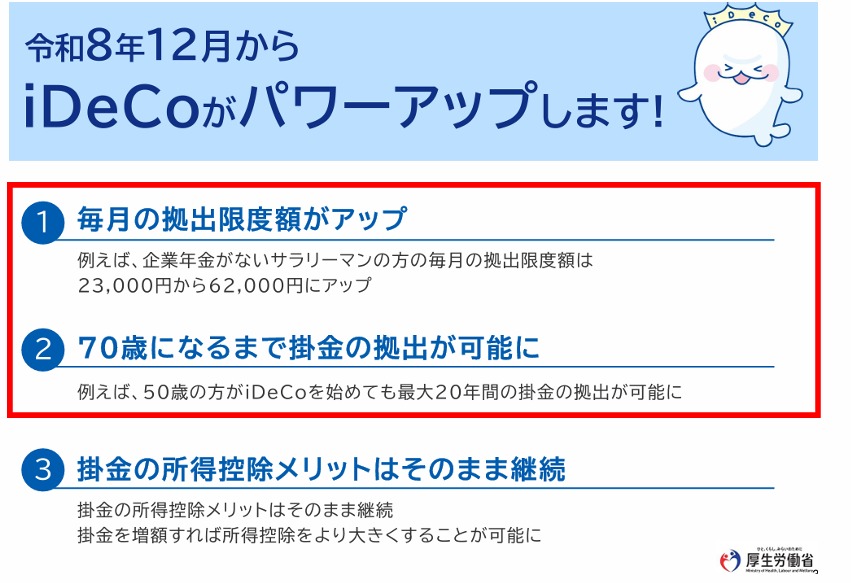
厚生労働省:「私的年金制度、iDeCoの改正のポイント」より抜粋
なぜこれほどiDeCoの枠が拡大されるのか?
背景の一つとして考えておきたいのが勤務先による老後資産形成環境の違いです。例えば大企業に勤務している方の場合、会社に退職金制度があり、更に企業型DCや確定給付企業年金(DB)が用意されているケースがあります。
一方、中小企業では退職金制度や企業年金制度が十分に整備されていない会社もあります。
企業年金連合会の2024年度調査では企業型DCを導入している企業のうち、69.9%が「退職給付制度の全部または一部」として企業型DCを実施しています。つまり企業型DCは単なる「投資制度」ではなく、企業の退職給付制度の一部として重要な役割を担っています。
ところが、そもそも勤務先に企業年金がなければ、その仕組みを利用することができません。
そこでiDeCoの拠出可能額を大幅に広げることで、勤務先に充実した企業年金制度がない人でも、自分自身で老後資金を準備できる環境が整ってきたと見ることができます。
確定拠出年金の大きなメリット「受取時の税制」
確定拠出年金を考えるうえでは「いくら積み立てられるのか」だけではなく、受け取るときの税制も重要です。企業型DCやiDeCoは原則60歳以降に一時金または年金として受け取ります。
一時金として受け取る場合には「退職所得」として扱われ、一定の要件のもとで退職所得控除を利用できます。
退職所得控除は勤続年数等が20年以下の場合には原則40万円×年数、20年を超える部分については70万円×年数を基準として計算します。
更に退職所得控除を差し引いた後の金額について、原則としてその2分の1が課税対象となります。
例えば20年の積立期間で総資産額が1,500万円となった状態で一時金として受け取る場合、
・退職所得控除:20年×40万=800万円
・総資産額1,500万円-退職所得控除800万円=700万円
・700万円×1/2=350万円
が課税退職所得金額となります。
給与所得などとは原則分離して税額を計算する点も大きな特徴です。
企業型DCだけではなくiDeCoの老齢給付金を一時金として受け取る場合にも、退職所得控除の対象となります。從って勤務先に大きな退職金制度がない方でも、確定拠出年金を利用することで、自分自身で老後資産を積み立てながら、受取時の税制優遇を利用できる可能性があります。
老後資産は「制度を活用して自分でどうつくるか」の時代へ
これまでの日本では老後資金について勤務先の福利厚生制度に左右される部分が少なくありませんでした。
・退職金制度が充実した会社。
・企業型DCがある会社。
・DBがある会社。
・一方で、退職金制度そのものがない会社。
同じ会社員でもどの会社で働いているかによって老後資産形成のスタート地点が違っていたわけです。今回のiDeCoの改正は、こうした差を小さくする方向の制度改正と考えることができます。
勤務先に企業年金がなくてもiDeCoを使って自分で積み立てる。企業型DCがある会社なら、その制度を活用する。企業型DCの掛金が6万2,000円の共通枠に満たなければ一定の要件のもとでiDeCoを組み合わせる。
「会社が何を用意してくれるか」だけではなく、「自分がどの制度をどう利用するか」を考える時代になってきたともいえるでしょう。
iDeCoは70歳未満まで加入可能な対象が拡大
今回の改正では掛金だけではなく、iDeCoの加入可能年齢も見直されます。一定の要件を満たす方について、60歳以上70歳未満までiDeCoに加入・継続できる対象が拡大されます。
現在は60歳以降の加入について国民年金・厚生年金被保険者であることで、65歳まで加入出来ていました。改正後はiDeCo加入者・運用指図者だった方や企業年金からiDeCoへ資産を移換する方など一定の条件を満たす方について対象が広がります。
これは働き方が大きく変化していることとも関係しています。60歳で完全に仕事を辞めるのではなく、65歳、70歳まで働く人も増えています。
働く期間が長くなれば資産を「取り崩す時期」だけでなく、「積み立て、運用する期間」も長くできるようになります。
人生100年時代の資産形成を考えるうえで、積立期間を長くできることは大きな意味を持ちます。
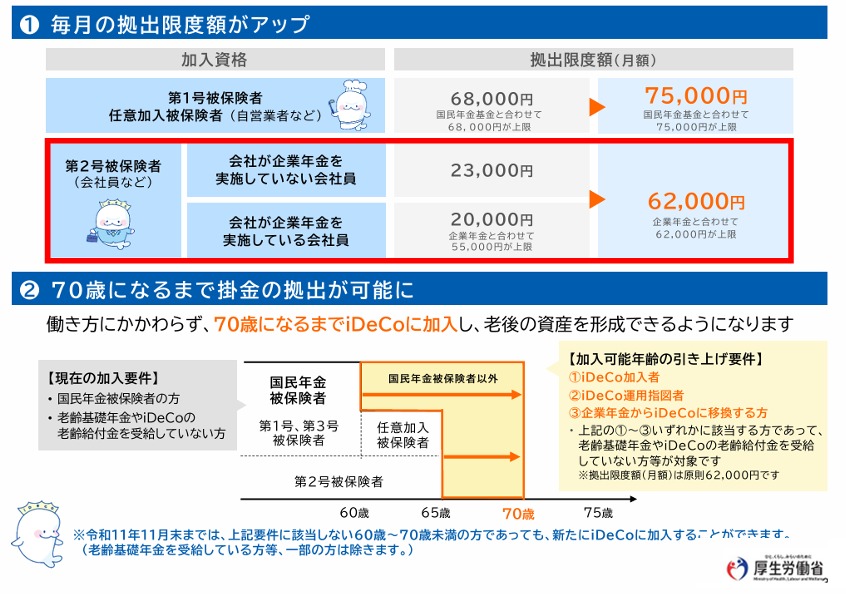
厚生労働省:「私的年金制度、iDeCoの改正のポイント」より抜粋
掛金上限が増えたから「満額」が正解ではない
ここまで読んでいただいた方の中には「それなら6万2,000円まで積み立てた方が得なのでは?」と思う方もいるかもしれません。
ここには注意が必要です。確定拠出年金は老後資産を形成するための制度です。そのため原則として60歳まで自由に引き出すことができません。
住宅購入、教育費、病気、転職など現役時代には様々な場面でまとまったお金が必要になります。
生活に必要なお金までDCやiDeCoへ拠出してしまえば、「資産はあるのに、今使える現金がない」という状態になりかねません。
従って上限額は「積み立てなければならない金額」ではなく、あくまで「積み立てることができる最大額」です。
現在の生活費や預貯金、今後必要になる教育資金や住宅資金、NISAなど他の資産形成制度とのバランスを考え、自分に合った掛金を設定することが重要です。
企業型DCとiDeCo、これからどう使い分ける?
今回の改正によって企業型DCとiDeCoの掛金面での差は以前より小さくなります。しかし制度そのものが同じになるわけではありません。
企業型DCでは会社が制度を導入し、事業主が掛金を拠出します。選択制DCなど制度設計によっては従業員自身が給与等の一部を原資として掛金を選択する仕組みもあります。
一方、iDeCoは個人が自ら加入し、自分で掛金を負担する制度です。企業型DCでは制度の運営に必要な費用を企業側が負担するケースがあるなど、iDeCoとは異なる特徴があります。
つまり2026年12月以降も、「企業型DCとiDeCoはどちらが得か」という二者択一ではありません。
勤務先の企業年金制度、自分の年齢、収入、家族構成、老後までの期間などを踏まえて、どの制度をどのくらい利用するかを考えることが大切です。
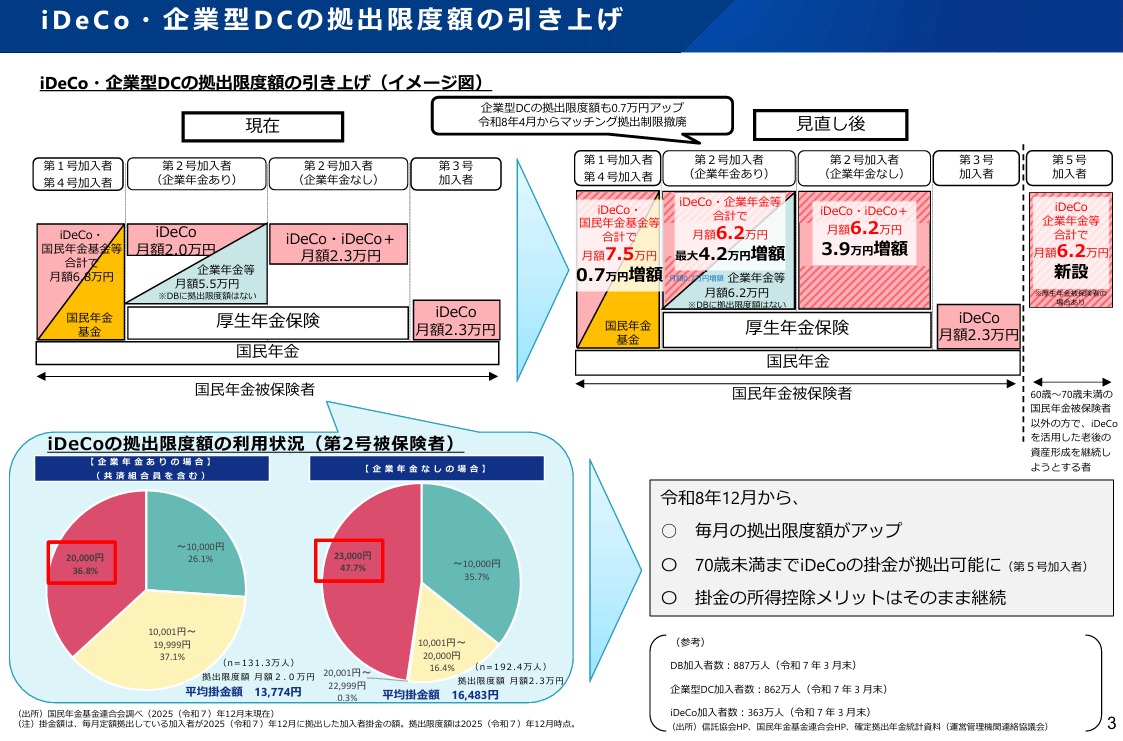
厚生労働省:「私的年金制度、iDeCoの改正のポイント」より抜粋
まとめ 2026年12月は「自分で老後資産をつくる」大きな転換点
2026年12月の改正では企業型DC・iDeCoを利用した老後資産形成の選択肢が大きく広がります。
企業型DCの拠出限度額は月額5万5,000円から6万2,000円へ。第2号被保険者のiDeCoについても、企業年金と共通の拠出限度額である月額6万2,000円の枠に一本化されます。更に一定の要件を満たす方についてiDeCoを利用できる年齢も70歳未満まで拡大されます。
これまで「うちの会社には退職金がないから」「企業年金がないから」と勤務先の制度によって老後資産形成の環境に違いが生じていました。
今回の改正によって、その状況は大きく変わっていきます。企業型DCがあるなら、その制度を活用する。企業年金がなければ、iDeCoを活用する。更にNISAなども組み合わせる。
これから重要になるのは、制度があるかどうかではなく、自分に用意されている制度を知り、どう使うかを自分で考えることではないでしょうか。ただし掛金の上限が増えたからといって、無理に満額を積み立てる必要はありません。
今の生活と将来の生活、その両方を大切にしながら、自分に合った資産形成を考えていきましょう。