目次
源泉徴収票の提出方法が変わります
令和5年度税制改正により、令和9年1月1日以後に提出する給与所得の源泉徴収票および公的年金等の源泉徴収票について、「源泉徴収票のみなし提出の特例」が創設されました。これにより、市区町村へ給与支払報告書等を提出した場合には、税務署へ源泉徴収票を提出したものとみなされることになります。 そのため、税務署提出用の源泉徴収票を別途作成・提出する事務負担が軽減されることになります。
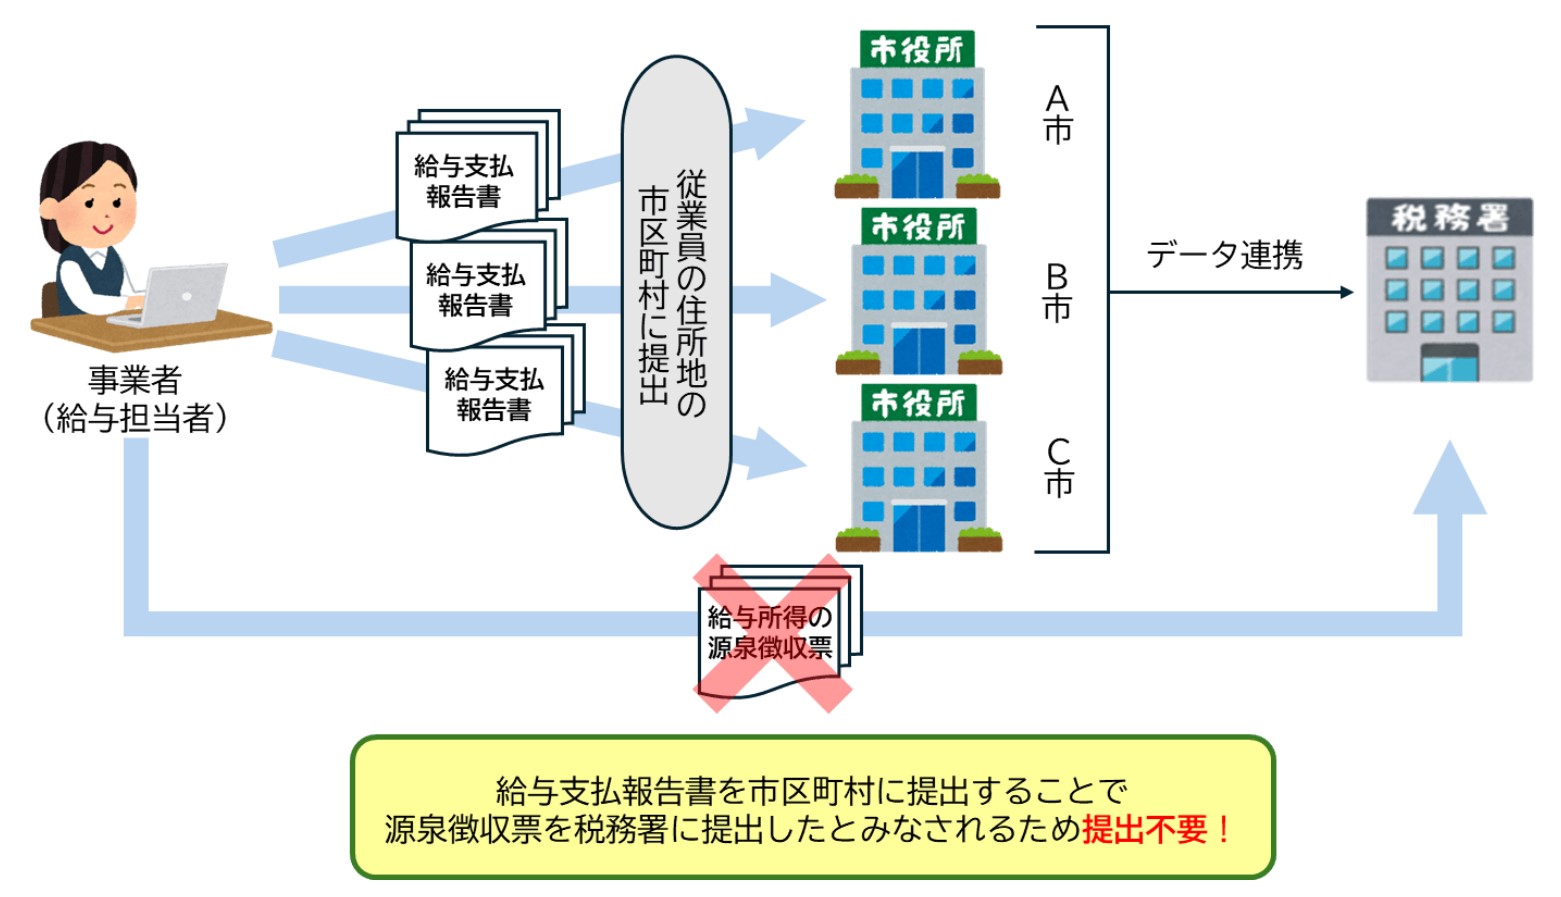
これまでの提出方法
これまで給与を支払う事業者は、
- 市区町村へ「給与支払報告書」
- 税務署へ「給与所得の源泉徴収票」
をそれぞれ提出する必要がありました。
両者は記載内容がほぼ同じであるにもかかわらず、提出先や提出基準が異なるため、事業者には大きな事務負担が生じていました。
対象となる時期
この特例は、令和9年1月1日以後に提出する源泉徴収票が対象となります。
実務上は、令和8年分の給与に係る給与支払報告書を令和9年1月に提出するものから適用されます。
また、令和8年中に退職した従業員に係る源泉徴収票についても、令和9年1月1日以後に提出する場合は、この特例の対象として取り扱うことができます。
法定調書合計表の取扱いに要注意!
報酬等の支払調書や退職所得の源泉徴収票などを提出している場合法定調書合計表の提出が必要
給与所得の源泉徴収票については提出不要となりますが、次の法定調書を税務署へ提出する場合は、引き続き「法定調書合計表」の提出が必要です。
- 退職所得の源泉徴収票
- 報酬・料金等の支払調書
- 不動産の使用料等の支払調書
- 不動産等の譲受け対価の支払調書
- 不動産等の売買・貸付けのあっせん手数料の支払調書
この場合、法定調書合計表には税務署へ提出する法定調書のみを記載し、提出しない給与所得の源泉徴収票に関する記載は不要です。
提出対象者の基準も見直されます
今回の改正では、「みなし提出の特例」の創設とあわせて、税務署へ提出する源泉徴収票の提出範囲も給与支払報告書の提出範囲に合わせる見直しが行われています。
改正のポイント
- 役員や一般従業員などの区分ごとの金額基準が廃止された
- 年途中退職者への給与が30万円以下の場合を除き、原則すべて提出対象となった
- 地方税と国税のデータ連携を促進し、事務の効率化を図ることが目的
給与支払報告書の提出方法
eLTAXの活用がおすすめ
給与支払報告書は、
- eLTAX(地方税ポータルシステム)
- 光ディスク等
- 書面(紙)
により提出できます。
特に、給与支払報告書等の提出に係る特設ページでも案内されているとおり、eLTAXを利用することで複数自治体へ一括提出が可能となり、手続の効率化が図れます。
マイナポータル連携による利便性向上
eLTAXで提出された給与支払報告書は、マイナポータル連携の対象となります。
従業員は確定申告書作成時に給与情報を自動取得できるため、源泉徴収票の入力作業や入力ミスの軽減につながります。
まとめ
令和9年1月から開始される「源泉徴収票のみなし提出の特例」により、給与支払報告書を市区町村へ提出することで、税務署への源泉徴収票提出が不要となります。
令和8年分の年末調整から影響する制度改正となるため、給与計算担当者や人事担当者の皆さまは早めに内容を確認し、eLTAXの活用も含めて準備を進めておきましょう。